





صوامع تخزين المواد السائبة: عوامل التكلفة المؤثرة في تخطيط الميزانية
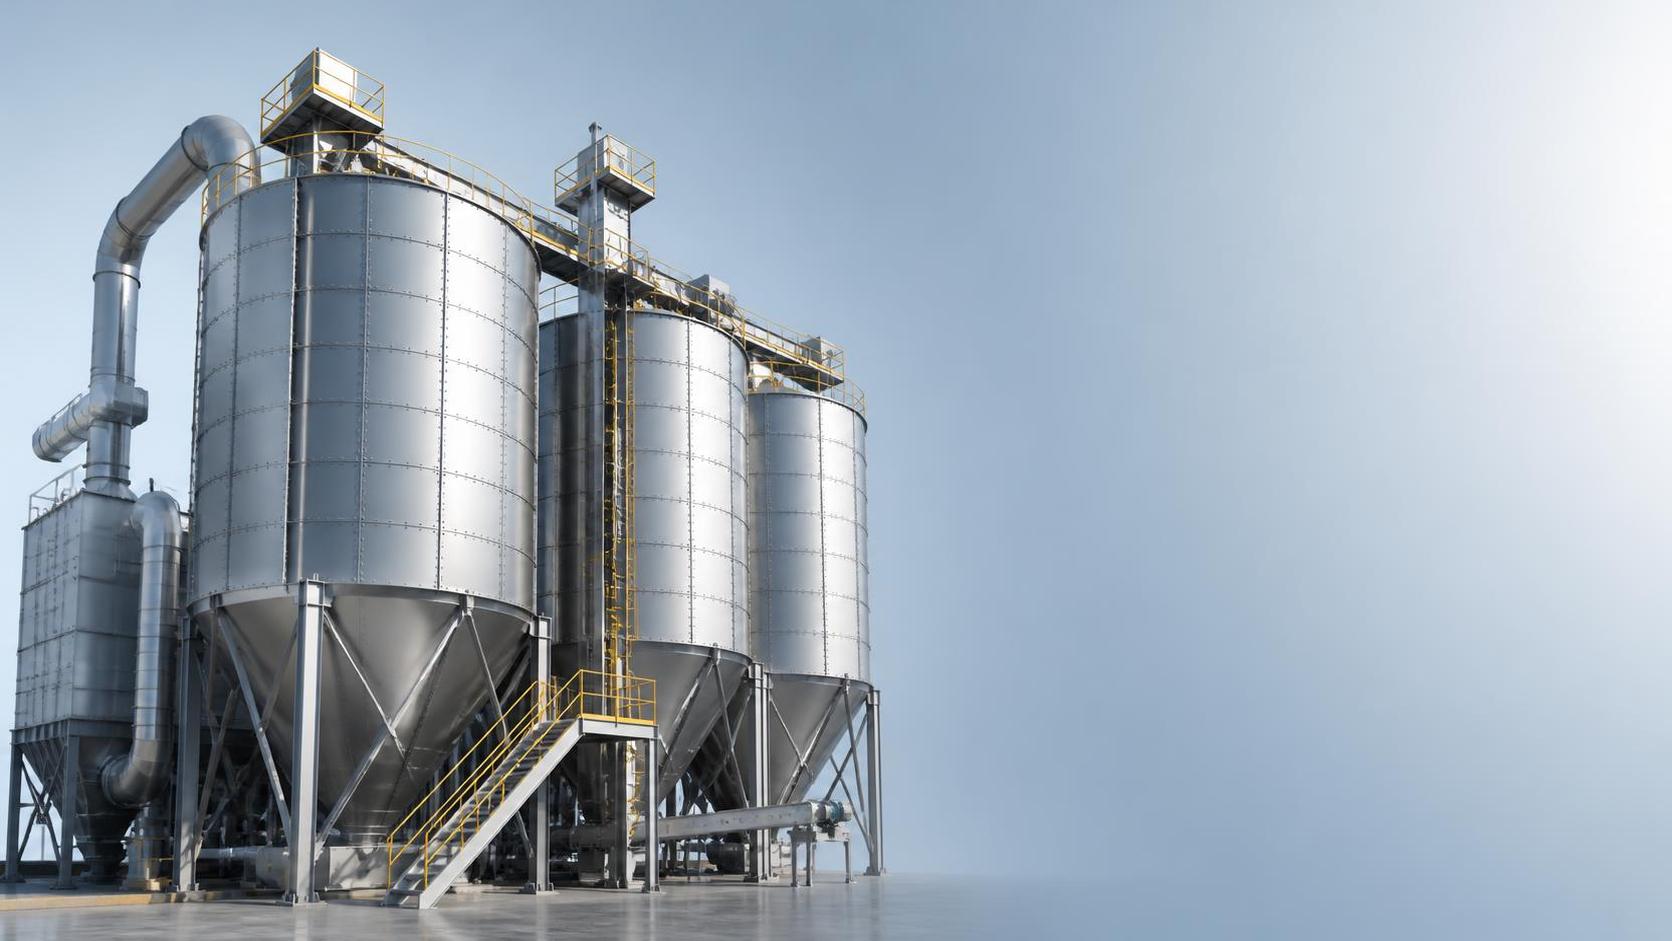
إذا كنت تراجع ميزانية مشروع صومعة، فعادةً لا يكون الجزء الأصعب هو عرض السعر نفسه، بل تحديد ما إذا كان السعر يعكس نطاق المشروع الحقيقي أم يخفي تكاليف ستظهر لاحقًا. في صوامع تخزين المواد السائبة، لا يمثل سعر الشراء سوى جزء واحد من الاستثمار. فالسعة، وخصائص المواد، وأعمال الأساسات، وأنظمة التحميل والتفريغ، والحماية من التآكل، والعزل، وخصائص السلامة، وإمكانية الوصول لأعمال الصيانة، كلها عوامل يمكن أن تغير الميزانية بشكل ملموس. ولا تقتصر المراجعة المالية الجيدة على البحث عن أقل سعر، بل تتعلق أكثر بفهم ما هو مشمول، وما هو غير مشمول، وما قد يصبح مكلفًا بعد الموافقة.
والإجابة العملية في جملة واحدة هي: إن التكلفة الإجمالية لصوامع تخزين المواد السائبة تتحدد بدرجة أقل من خلال جسم الصومعة وحده، وبدرجة أكبر من خلال كيفية أداء الصومعة في مصنع حقيقي، وفي ظل ظروف المواد الفعلية، ومتطلبات التشغيل والامتثال الحقيقية.
لماذا تبدو ميزانيات الصوامع بسيطة في البداية ثم تصبح مكلفة لاحقًا
تركز العديد من عروض الأسعار الأولية على الجسم الرئيسي للصومعة، لأنه العنصر الأسهل في التسعير السريع. وقد يكون ذلك مفيدًا لإجراء تقييم أولي تقريبي، لكنه لا يكفي للموافقة. ولا تصبح ميزانية مشروع الصومعة دقيقة ماليًا إلا عندما يتفق المورد والمشتري على ظروف التشغيل.
فعلى سبيل المثال، قد تبدو الصومعة التي تخزن مسحوق الأسمنت أو الحبوب أو الرماد المتطاير أو المسحوق المعدني أو المواد الخام الكيميائية متشابهة من بعيد، لكن هيكل التكلفة قد يختلف كثيرًا. إذ تؤثر خصائص التدفق، ومتطلبات التحكم في الغبار، والحساسية للرطوبة، واستقرار درجة الحرارة، وتكرار التنظيف، وطريقة التفريغ، جميعها في خيارات التصميم. وقد يعني عرض السعر الأولي الأقل ببساطة أن بعض هذه القرارات لم تُحسم بعد.
وهنا تقع أخطاء كثيرة في الموافقات الداخلية. ترى الإدارة المالية رقمًا واحدًا، بينما تفترض إدارة التشغيل نطاقًا مختلفًا، وتتوقع الإدارة الهندسية نطاقًا ثالثًا. وبحلول وصول المشروع إلى مرحلة التركيب، تبدأ أوامر التغيير في سد الفجوة.
ما العوامل الأكثر تأثيرًا في تكلفة صوامع تخزين المواد السائبة
العامل الرئيسي الأول هو سعة التخزين، لكنها لا تؤثر بطريقة خطية. فعادةً ما تكلف الصومعة الأكبر مبلغًا أكبر، إلا أن تأثيرها في الميزانية يعتمد على الارتفاع، والقطر، وسماكة الجدار، وتصميم المخروط، وأداء التفريغ المطلوب. وقد يختلف سعر صومعتين لهما تصنيف حمولة متقارب اختلافًا كبيرًا، لأن إحداهما قد تحتاج إلى معدل دوران أسرع، أو تدفق كتلي أفضل، أو دعامة إنشائية أكثر تطلبًا.
العامل الثاني هو المادة المخزنة نفسها، وهو أمر غالبًا ما يتم التقليل من أهميته في مراجعات الميزانية. فالكثافة الحجمية، وحجم الجسيمات، ومحتوى الرطوبة، والخواص الكاشطة، وقابلية التآكل، وميل المادة إلى تكوين الجسور، كلها تؤثر في التصميم. وإذا كانت المادة تميل إلى التكتل أو الانفصال أو الاحتفاظ بالرطوبة، فقد تحتاج الصومعة إلى زوايا قادوس أكثر انحدارًا، أو إلى المساعدة بالاهتزاز أو التهوية، أو إلى بطانات خاصة، أو إلى معدات تفريغ مطورة. وهذه ليست خيارات تجميلية، بل هي تدابير للتحكم في تكاليف التشغيل، لأن ضعف التدفق يؤدي إلى التوقفات، والتدخل اليدوي، وفقدان المنتج.
كما أن اختيار مادة جسم الصومعة مهم أيضًا. فقد يكون الفولاذ الكربوني مناسبًا للعديد من تطبيقات المواد السائبة الجافة، خصوصًا عندما يكون التعرض البيئي متوسطًا ويكون خطر التآكل الداخلي منخفضًا. وقد يُفضَّل الفولاذ المجلفن أو المطلي عندما تكون مقاومة العوامل الجوية مصدر قلق أكبر. ويرفع الفولاذ المقاوم للصدأ عادةً الميزانية الأولية، لكنه قد يقلل تكاليف الاستبدال والصيانة على المدى الطويل في البيئات المسببة للتآكل أو الحساسة لمتطلبات النظافة. والسؤال المالي الصحيح ليس «أي مادة هي الأرخص؟» بل «أي مادة هي الأرخص طوال فترة الخدمة التي نتوقعها فعليًا؟»
يمكن لظروف الموقع أن تغير الميزانية أسرع من تصميم الصومعة
يقيم بعض المشترين تكلفة الصومعة كما لو أن المعدات ستصل وتبدأ العمل مباشرة. لكن ظروف الموقع يمكن أن تؤثر في الميزانية بشكل كبير.
وتُعد تعقيدات الأساسات مثالًا شائعًا على ذلك. فقد تضيف قدرة تحمل التربة، وأحمال الرياح، والمتطلبات الزلزالية، وظروف تصريف المياه، والحاجة إلى الخوازيق أو الأعمال المدنية المسلحة، تكلفة كبيرة خارج نطاق تصنيع الصومعة. ولهذا السبب لا يعني عرض السعر المنخفض للمعدات تلقائيًا انخفاض ميزانية المشروع.
ويستحق النقل والتركيب القدر نفسه من التدقيق. فالصوامع المعيارية المثبتة بالمسامير، والصوامع الملحومة، والمنشآت الكبيرة التي تُجمع ميدانيًا، لها متطلبات لوجستية مختلفة. كما يؤثر النقل ذي الحجم الكبير، وإمكانية وصول الرافعات، والقيود المفروضة على ارتفاع التركيب، ومتطلبات العمالة المحلية، جميعها في التكلفة الإجمالية المركبة. وإذا كان الموقع نائيًا أو محدود المساحة، فقد ترتفع تكاليف التركيب حتى عندما تكون الصومعة نفسها قياسية.
في المشاريع متعددة القطاعات، يأخذ المصنعون ذوو الخبرة عادةً هذه المتغيرات في الحسبان في مرحلة مبكرة. وتميل شركات مثل Shandong Guokai International Trade Co., Ltd.، التي تعمل في قطاعات الحبوب ومواد البناء والطاقة الكهربائية والمواد الكيميائية، إلى التعامل مع إعداد ميزانية الصومعة باعتباره مسألة تتعلق بالنطاق الهندسي، وليس مجرد عرض سعر لمنتج. وهذا الفرق مهم لأنه يقلل احتمال بقاء بنود التكلفة الرئيسية خارج حزمة الموافقة الأولية.
غالبًا ما تكون المعدات المحيطة بالصومعة هي المكان الذي تتوسع فيه الميزانيات
نادرًا ما تعمل الصومعة بمفردها. فقد تمثل أنظمة التغذية، والتفريغ، وتجميع الغبار، وقياس المستوى، ومراقبة درجة الحرارة، وتنفيس الضغط، والحماية من الانفجار عند الاقتضاء، وتكامل أنظمة التحكم، حصة كبيرة من الاستثمار الحقيقي.
وهنا ينبغي للفرق المالية الانتباه إلى حدود التوريد. اسأل عن مكونات النظام المشمولة في عرض السعر:
- ناقلات أو أنابيب الدخول والخروج
- معدات ترشيح الغبار والتهوية
- وسائل مساعدة التدفق مثل الوسائد الهوائية أو الهزازات أو الخلاطات
- خلايا الحمل، ومستشعرات مستوى الرادار، وكابلات درجة الحرارة، وأجهزة الإنذار
- سلالم الوصول، والمنصات، والأقفاص، ونقاط الصيانة
- أنظمة التحكم الكهربائية والتكامل مع أنظمة المصنع
عندما تُستبعد هذه العناصر من المناقشات المبكرة، يبدو المشروع أرخص مما هو عليه فعليًا. وبالنسبة إلى الموافقة الداخلية، يؤدي ذلك إلى مشكلة مألوفة: تتم الموافقة على طلب رأس المال على أساس غير مكتمل، ثم تُعامل الإضافات اللاحقة باعتبارها تجاوزات في التكلفة، رغم أنها كانت ضرورية منذ البداية.
وهناك أيضًا مسألة تتعلق بفئة المعدات. إذ تستخدم بعض المنشآت تخزين المواد السائبة الجافة وتخزين السوائل ضمن سلسلة العمليات نفسها. وفي هذه الحالات، تقارن فرق الشراء أحيانًا بين أصول مختلفة بطبيعتها بشكل غير دقيق. وقد يحتاج المصنع الذي يتعامل مع الزيوت أو الدهون أو السوائل الحساسة لدرجة الحرارة إلى حل منفصل تمامًا، مثل خزانات السوائل المعزولة المصنوعة من الفولاذ المقاوم للصدأ للزيوت والدهون، بدلًا من محاولة فرض مفهوم تخزين واحد على جميع الأوساط. ولا يتعلق الأمر هنا بتفضيل منتج معين بقدر ما يتعلق بتجنب ملاءمة فنية سيئة تتحول إلى تكلفة تشغيل متكررة.
رخيص الآن، مكلف لاحقًا: أين تختبئ عادةً تكلفة دورة الحياة
لا تظهر كل مخاطر الميزانية أثناء التصنيع، إذ تظهر بعض المشكلات الأكثر تكلفة بعد بدء التشغيل.
ويُعد ضعف أداء التفريغ إحدى هذه المشكلات. فإذا لم تتدفق المادة بشكل موثوق، يتدخل المشغلون يدويًا، ويزداد وقت التوقف، ويصبح معدل الإنتاج غير متوقع. وتظهر التكلفة في العمالة، وتأخيرات الإنتاج، وأحيانًا تلف المنتج أو تلوثه. وهذا الأمر مهم بصورة خاصة للمساحيق الدقيقة والمواد الحساسة للرطوبة.
كما أن سهولة الوصول لأعمال الصيانة من العناصر التي يجري تجاهلها. فإذا لم تُخطط منصات الوصول، ونقاط الفحص، ومسارات استبدال الأجزاء المعرضة للتآكل بشكل جيد، تصبح أعمال الصيانة العادية أبطأ وأكثر تكلفة. وغالبًا ما تكون الصومعة التي يصعب فحصها صومعة تتأخر صيانتها.
وتستحق الحماية من التآكل أيضًا نظرة طويلة الأجل. ففي البيئات الساحلية أو الرطبة أو النشطة كيميائيًا، ينبغي تقييم معالجة الأسطح واختيار المواد في ضوء دورات الصيانة المتوقعة. إن توفير المال عند الشراء ثم إعادة الطلاء أو الإصلاح أو الاستبدال قبل الموعد المخطط له نادرًا ما يكون قرارًا رأسماليًا جيدًا.
وقد يكون استهلاك الطاقة مهمًا أيضًا، رغم أن تأثيره يختلف حسب التطبيق. فقد تزيد أنظمة النقل الهوائي والتسخين والعزل والمساعدة على التدفق من تكاليف التشغيل وفقًا لطبيعة التطبيق. وإذا كانت هذه الأنظمة ضرورية، فينبغي إدراجها في النموذج المالي منذ البداية بدلًا من التعامل معها كتفاصيل ثانوية.
ما الذي ينبغي على الإدارة المالية طرحه قبل الموافقة على مشروع الصومعة
لا تتطلب المراجعة القوية معرفة هندسية عميقة، بل تتطلب طرح الأسئلة الصحيحة.
- ما المادة التي سيتم تخزينها، وما مخاطر مناولتها؟
- هل تستند السعة المذكورة في عرض السعر إلى الحجم أم إلى الحمولة القابلة للاستخدام في ظل الكثافة الحجمية الفعلية؟
- ما الذي يشمله نطاق المورد، وما الذي يبقى على عاتق المشتري أو المقاول؟
- هل الأعمال المدنية والتركيب والتشغيل التجريبي وأنظمة التحكم مشمولة أم مستثناة؟
- ما ظروف التشغيل المفترضة من حيث التآكل ودرجة الحرارة والرطوبة ومعدل الإنتاجية؟
- ما بنود الصيانة المتوقعة خلال السنوات الثلاث إلى الخمس الأولى؟
- ما بنود التكلفة التي لا تزال مؤقتة ومن المرجح أن تتغير بعد تأكيد الموقع؟
تؤدي هذه الأسئلة وظيفتين: فهي تكشف مخاطر التكلفة الخفية، وتحسن قابلية المقارنة بين العروض. وبدون ذلك، تنتهي إدارة المشتريات إلى مقارنة أرقام بُنيت على افتراضات مختلفة.
أخطاء شائعة في إعداد الميزانية يرتكبها المشترون مع صوامع تخزين المواد السائبة
من الأخطاء اعتماد الموافقة على حجم التخزين وحده. فالسعة مهمة، لكنها لا توضح ما إذا كانت الصومعة ستفرغ المادة بشكل صحيح، أو ستتعامل معها بأمان، أو ستلائم الموقع من الناحية الاقتصادية.
ومن الأخطاء الأخرى التعامل مع جميع الصوامع الفولاذية باعتبارها قابلة للاستبدال. وهذا غير صحيح. فقد تؤثر تفاصيل التصميم التي تبدو بسيطة على الورق في الاستقرار الإنشائي، ومقاومة التآكل، وتكرار الصيانة، وموثوقية التشغيل.
أما الخطأ الثالث فهو افتراض أن أقل سعر للتصنيع يحقق أفضل عائد. وقد يكون ذلك صحيحًا أحيانًا في مشتريات السلع، لكنه غالبًا لا ينطبق على معدات المشاريع. فقد يؤدي عرض سعر يستبعد تحسين التصميم، أو تكييف الموقع، أو الأنظمة المساعدة الأساسية، إلى إنفاق أكبر لاحقًا من عرض أعلى سعرًا لكنه أكثر اكتمالًا.
وهناك أيضًا خطأ أقل وضوحًا يظهر في المناقشات الداخلية، يتمثل في استخدام أسعار مرجعية من مادة أو صناعة أو منطقة مختلفة دون التحقق من صلاحية المقارنة فنيًا. فميزانية صومعة الحبوب ليست دائمًا مرجعًا مفيدًا لتطبيق كيميائي للمساحيق، كما أن حل التخزين الجاف القياسي لا يمكن استبداله بخزانات السوائل المعزولة مثل خزانات السوائل المعزولة المصنوعة من الفولاذ المقاوم للصدأ للزيوت والدهون.
كيفية مقارنة عروض أسعار الموردين دون التعرض للتضليل
إن أنظف طريقة لمقارنة عروض الأسعار هي طلب مصفوفة نطاق. ضع عرض كل مورد في الهيكل نفسه: جسم الصومعة، وافتراضات الأساسات، وواجهة النقل، والأجهزة، وخصائص السلامة، والتركيب، والتشغيل التجريبي، والضمان، والاستثناءات المتوقعة. وبمجرد ظهور هذه العناصر بوضوح، تصبح فروق الأسعار عادةً أكثر قابلية للفهم.
ومن المفيد أيضًا طلب توضيح لأساس التصميم بدلًا من التفاوض على السعر فقط. فإذا سعّر أحد الموردين على أساس الحماية القياسية من العوامل الجوية، بينما سعّر مورد آخر على أساس بيئة مسببة للتآكل، فإن الرقم الأرخص لا يمثل توفيرًا حقيقيًا، بل يمثل أساسًا مختلفًا للمشروع.
وانظر عن كثب إلى بنود الضمان، وتوصيات قطع الغيار، ودعم التشغيل التجريبي. فهذه ليست موضوعات جانبية، بل تشير إلى مدى ثقة المورد في الأداء الميداني، ومقدار الدعم التشغيلي الذي قد تحتاج إليه بعد التسليم.
وبالنسبة إلى صانعي القرار الذين يسعون إلى تقليل مخاطر الموافقة، غالبًا ما يكون أفضل مورد هو الذي يوضح القيود مبكرًا، وليس المورد الذي يبقي كل افتراض غامضًا حتى ما بعد إصدار الطلب.
الرؤية النهائية للميزانية
عند مراجعة صوامع تخزين المواد السائبة، تتمثل طريقة التفكير المفيدة في أمر بسيط: اشترِ نتيجة التشغيل، وليس جسم الصومعة فقط. وينبغي أن تعكس الميزانية المادة المخزنة، والموقع، والمعدات المساندة، وواقع الصيانة. وبمجرد أن تصبح هذه العناصر واضحة، تصبح قرارات الشراء أسهل في التبرير لأن صورة التكلفة الإجمالية تكون أوضح.
وهذا هو الحد الفاصل عادةً بين مشروع صومعة يبقى ضمن التوقعات ومشروع يستمر في طلب ميزانية إضافية بعد الموافقة. وقرب نهاية التقييم، أعد النقاش إلى السؤال الرئيسي: هل تم تسعير صوامع تخزين المواد السائبة هذه على أساس ظروف التشغيل الفعلية، أم تم تسعيرها فقط للفوز بالمقارنة الأولية لعروض الأسعار؟
الأسئلة الشائعة
هل يكون عرض السعر الأقل للصومعة عادةً هو أفضل خيار للشراء؟
ليس بالضرورة. فقد يكون الخيار الأفضل فقط إذا كان النطاق، وافتراضات المواد، والأعمال المدنية، والمعدات المساعدة متوافقة بوضوح مع العروض الأخرى.
ما بند التكلفة الذي غالبًا ما يُغفل في ميزانيات الصوامع الأولية؟
الأنظمة المساعدة والأعمال المرتبطة بالموقع. فكثيرًا ما يجري التقليل من تقدير الأساسات والتركيب والتحكم في الغبار والأجهزة ووسائل مساعدة التفريغ، أو تُستبعد من عرض السعر الأول.
هل ينبغي للإدارة المالية التركيز أكثر على النفقات الرأسمالية أم على تكلفة دورة الحياة؟
على كليهما، لكن تكلفة دورة الحياة غالبًا ما توضح المخاطر بصورة أكبر. فقد يجعل التآكل، وسهولة الوصول للصيانة، وموثوقية التفريغ، واستهلاك الطاقة، عملية شراء رخيصة مكلفة بمرور الوقت.
متى يكون استخدام الفولاذ المقاوم للصدأ مجديًا ماليًا في التخزين؟
عادةً عندما تجعل مقاومة التآكل أو متطلبات النظافة أو حساسية المنتج صيانة الفولاذ الكربوني أو استبداله مكلفًا للغاية. وينبغي أن يستند القرار إلى ظروف الخدمة، وليس إلى التفضيل وحده.
اقتراحات نصوص روابط داخلية
- اعتبارات تصميم الصوامع الفولاذية: صفحة منتج أو خدمة حول هندسة الصوامع وتخصيصها
- كيفية مقارنة عروض أسعار معدات التخزين الصناعية: دليل مشتريات أو مقال مدونة
- تخطيط مشاريع تخزين الحبوب والمساحيق: صفحة تطبيقات صناعية
- قائمة مراجعة تركيب الصومعة وتشغيلها التجريبي: صفحة موارد فنية
- دليل اختيار خزانات السوائل الصناعية: صفحة حل تخزين ذي صلة
اقتراحات مصادر مرجعية خارجية موثوقة
- إرشادات فنية صادرة عن جمعيات صناعية بشأن مناولة المواد الصلبة السائبة وسلامة التخزين
- صفحات حكومية أو تابعة لجهات تنظيمية تتناول المتطلبات الصناعية والإنشائية ومتطلبات السلامة أو الامتثال البيئي
- وثائق هندسية رسمية أو وثائق مصنعي المواد بشأن مقاومة التآكل والطلاءات ومعايير تطبيق الفولاذ المقاوم للصدأ
المنشورات ذات الصلة
- ▶ كيف يتعامل صومعة المواد السائبة الجافة مع التعبئة الهوائية والتفريغ بالجاذبية
- ▶ ما هي صومعة المواد الجافة السائبة، ومتى يحتاج إليها المصنع؟
- ▶ هل يمكن دمج صوامع تخزين المواد السائبة الجافة في أنظمة الخلط الحالية التي يتم التحكم بها عبر PLC؟
- ▶ هل تفي صوامع المواد السائبة الجافة المصممة وفقًا لمعيار API 650 بمتطلبات القسم الثامن من ASME؟
- ▶ هل يُعد تخزين المواد الصلبة السائبة في صوامع من الفولاذ المقاوم للصدأ خيارًا عمليًا لموزعي المواد الكيميائية الزراعية صغار الحجم؟
- ▶ كيف تعمل مستشعرات المستوى المعتمدة على الاهتزاز في الصوامع المصنوعة من الفولاذ المقاوم للصدأ ذات الطلاء المسحوق؟
رسالة عبر الإنترنت