



الصوامع المصنوعة من الفولاذ المقاوم للصدأ مقابل الفولاذ المطلي: مقارنة تكاليف دورة الحياة
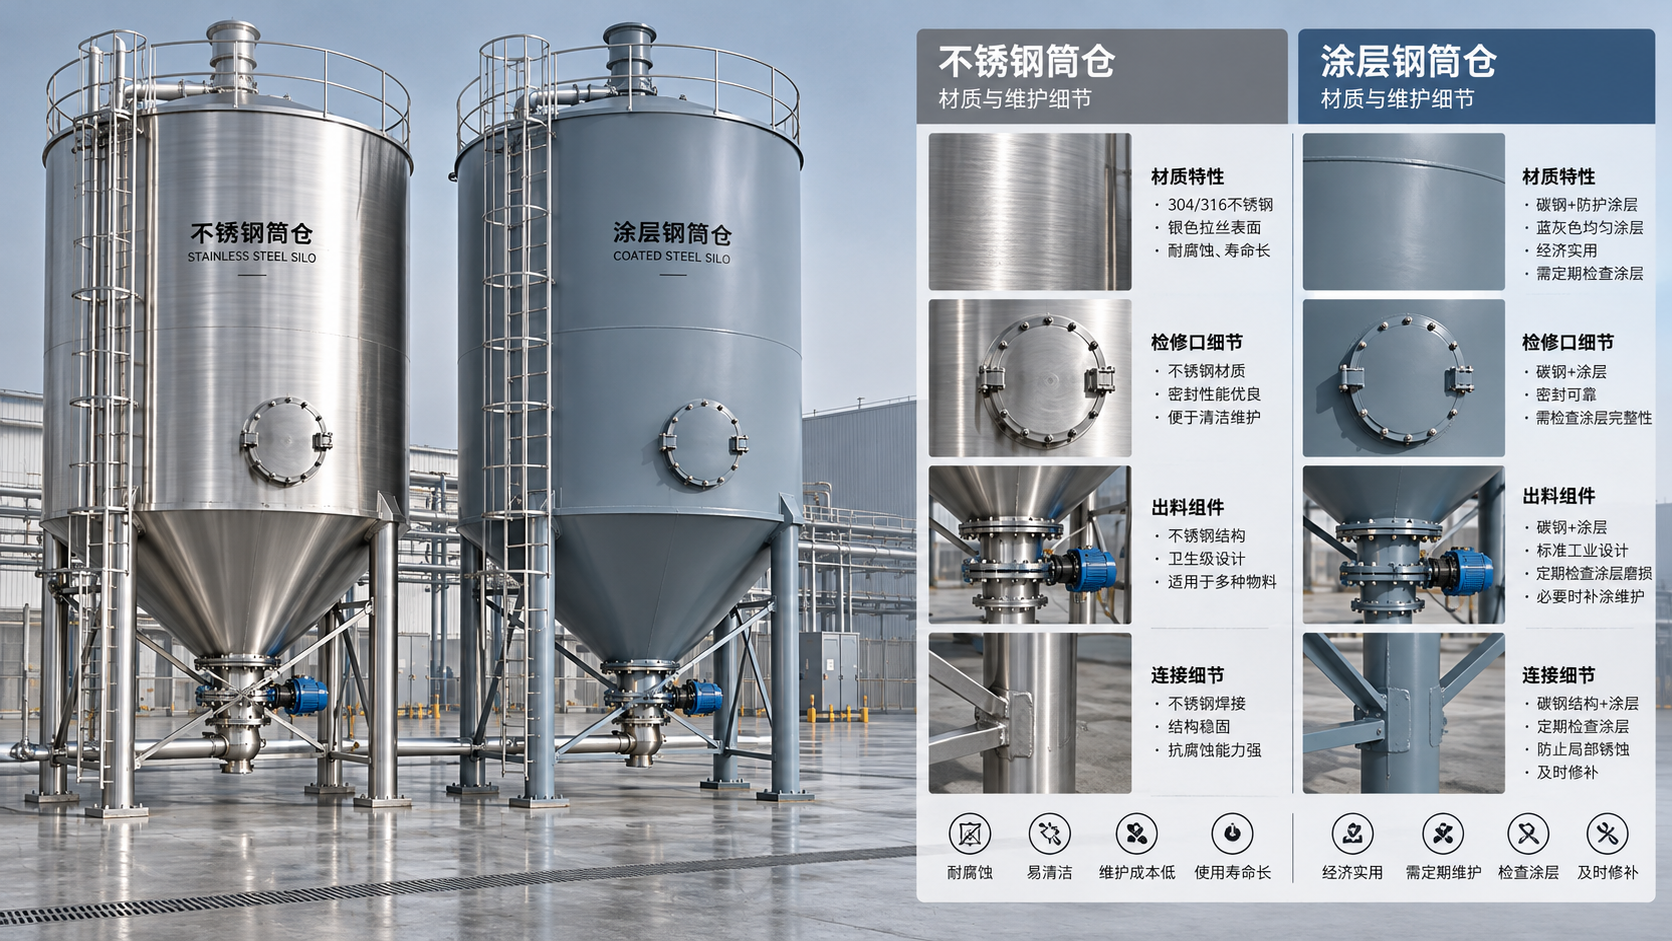
تبرر الصوامع المصنوعة من الفولاذ المقاوم للصدأ تكلفتها الأولية الأعلى عندما تتجنب إصلاحات التآكل المتكررة، أو أعمال التنظيف الشاقة، أو انقطاعات الإنتاج خلال فترة التشغيل المخطط لها. وغالبًا ما يوفر الفولاذ الكربوني المطلي قيمة أفضل على مدى عمره الافتراضي عند تخزين مواد جافة ومتوافقة في ظروف خاضعة للضبط، ولا سيما عندما تكون أعمال الفحص والصيانة سهلة. لكن المقارنة تتغير عند وجود الرطوبة أو الكلوريدات أو المواد الصلبة الكاشطة أو تكرار الغسل في العملية.
تبدأ المقارنة المفيدة للتكاليف بتوحيد سعة التخزين المكافئة، والمتطلبات الإنشائية، وأداء التفريغ، ونطاق التركيب. ثم تُضاف النفقات التي تنشأ أثناء التشغيل: الفحوصات، وإصلاح الأسطح، والتنظيف، ومعدات الوصول، وفترات عدم الإتاحة، والاستبدال في نهاية المطاف. ومن دون تحديد هذه الحدود، قد يخفي عرض السعر الأقل التزامًا أعلى بتكاليف الصيانة، في حين قد تشتري مواصفات الفولاذ المقاوم للصدأ الباهظة مقاومةً للتآكل لا يحتاج إليها التطبيق.
تحديد البديل المصنوع من الفولاذ المطلي قبل مقارنة الأسعار
يشمل وصف «الفولاذ المطلي» عدة أنظمة مختلفة. يستخدم الفولاذ المجلفن طبقة من الزنك لحماية الفولاذ الأساسي، بما في ذلك الحماية التضحية بالقرب من المناطق الصغيرة المكشوفة. أما الفولاذ المطلي بالدهان أو بالبوليمر فيعتمد أساسًا على حاجز يفصل الركيزة عن محيطها. وتجمع بعض التصاميم بين الحماية المعدنية وطبقة طلاء إضافية. وتختلف آليات تدهورها وطرق إصلاحها ومدى ملاءمتها للمنتجات المخزنة.
كما تتعرض الأسطح الداخلية والخارجية لظروف منفصلة. فالطلاء الخارجي الملائم للتعرض للعوامل الجوية لا يكون بالضرورة مناسبًا للتلامس مع مسحوق كيميائي أو مكوّن غذائي أو معدن كاشط. لذلك ينبغي إدراج الصومعة المجلفنة غير المطلية من الداخل والصومعة المصنوعة من الفولاذ الكربوني والمزوّدة ببطانة داخلية محددة كخيارين منفصلين في تحليل التكاليف.
ويتطلب الفولاذ المقاوم للصدأ تحديدًا دقيقًا بالقدر نفسه. إذ تؤثر درجة السبيكة وتشطيب السطح ومعالجة اللحامات ومواد المثبتات في المتانة. ويترك الوصف العام مثل «هيكل من الفولاذ المقاوم للصدأ» قدرًا كبيرًا من الغموض لا يسمح بإثبات ادعاء يتعلق بتكلفة دورة الحياة. وينبغي أن يحدد عرض السعر الأجزاء المصنوعة من الفولاذ المقاوم للصدأ، بما فيها القادوس والسقف والمخرج والوصلات الملامسة للمنتج.
ظروف التشغيل التي تغيّر النتيجة
غالبًا ما يكون الفولاذ المطلي الخيار الأفضل للتخزين الجاف، لأن التآكل يتطلب ظروفًا تدعم النشاط الكهروكيميائي. لكن جفاف المنتج عند دخوله لا يضمن بقاء الصومعة جافة. فقد تؤدي اختلافات درجات الحرارة بين المواد المخزنة والهواء المحيط وجدار الفولاذ إلى تكوّن التكاثف. كما يمكن أن تدخل الرطوبة عبر وصلات السقف أو فتحات التهوية أو فتحات الوصول سيئة الإحكام.
ويكتسب هذا التمييز أهمية عند تخزين الحبوب والمساحيق المعدنية. فقد يؤدي التكاثف الموضعي قرب السقف أو الجدار إلى تكوين منطقة رطبة مسببة للتآكل، حتى عندما يبدو متوسط مستوى الرطوبة مقبولًا. كما أن التصاق المواد بالسطح يحبس الرطوبة عليه ويجعل فحصه أصعب. وينبغي أن يعكس نموذج التكاليف هذه الظروف المحلية بدلًا من الاعتماد على مواصفات المنتج السائب وحدها.
بالنسبة إلىصوامع الأسمنت، غالبًا ما يجعل تخزين الأسمنت الجاف الفولاذ الكربوني المطلي خيارًا اقتصاديًا وجيهًا. أما دخول الماء فيسبب مشكلة منفصلة: فقد يتكتل الأسمنت أو يتصلب، ما يعيق التفريغ ويعقّد التنظيف. ولا يمنع الفولاذ المقاوم للصدأ هذا النوع من إخفاق العمليات؛ لذا تظل إحكام السقف والتحكم في التكاثف وضمان موثوقية التفريغ أمورًا مهمة بصرف النظر عن مادة الجدار المختارة.
يتطلب تخزين المواد الكيميائية تقييمًا أكثر تحديدًا للتوافق. إذ يؤثر تركيب المنتج وتركيزه ودرجة حرارته ومحتواه من الرطوبة ومواد التنظيف الكيميائية في اختيار المادة. وقد تتدهور درجة من الفولاذ المقاوم للصدأ تؤدي أداءً جيدًا مع مادة ما عند استخدامها مع مادة أخرى. وينبغي إيلاء التعرض للكلوريدات اهتمامًا خاصًا، إذ قد يسبب تآكلًا موضعيًا في أسطح معينة من الفولاذ المقاوم للصدأ، ولا سيما عند الشقوق والترسبات.
ويؤدي التآكل الاحتكاكي إلى آلية مختلفة للتكاليف. فقد تتسبب الجسيمات المتحركة في تآكل البطانة العضوية أو إزالة طبقة الحماية المعدنية حول نقاط التعبئة والانتقالات والمخارج. كما يتعرض الفولاذ المقاوم للصدأ للتآكل الميكانيكي. وعندما يكون التآكل الاحتكاكي هو العامل المحدد لعمر الخدمة، قد يكون لسماكة الجدار وهندسة التدفق ومكونات مقاومة التآكل القابلة للاستبدال أثر أكبر في القيمة من مقاومة التآكل وحدها.
تتجاوز تكاليف التركيب هيكل الصومعة
تشمل المقارنة الرأسمالية ذات المعنى الأساسات وأعمال التركيب ومعدات الرفع ووصلات النقل والمرشحات وأجهزة قياس المستوى وأنظمة الوصول والتشغيل الأولي. ويجب أن تستند الحسابات الإنشائية إلى خصائص المواد المخزنة وأحمال الموقع نفسها. فمقارنة عروض الأسعار التي تختلف فيها الكثافات الظاهرية أو السعات القابلة للاستخدام أو افتراضات الرياح والزلازل تُظهر توفيرًا ظاهريًا من دون إثبات تكافؤ الأداء.
كما تؤثر تفاصيل التصنيع والتركيب في الصيانة المستقبلية. فالوصلات المثبتة بالمسامير تتضمن موانع تسرب ومثبتات وواجهات تحتاج إلى متابعة. ويقلل البناء الملحوم بعض واجهات الوصلات، لكنه يجعل جودة اللحام واستعادة حالة السطح أمرين مهمين. ويتطلب تصنيع الفولاذ المقاوم للصدأ التحكم في تلوثه بالفولاذ الكربوني والمعالجة المناسبة لمناطق اللحام المتأثرة. أما الهياكل المطلية فتحتاج إلى طريقة متفق عليها لإصلاح الأضرار الناجمة عن النقل والمناولة والتركيب.
وينبغي إدراج هذه المهام ضمن سعر التركيب. فحتى إذا لم يتضمن عرض السعر مخصصًا لإصلاح الطلاء، ستظل تكلفة الإصلاح نفقةً للمشروع إذا كشف ضرر الرفع الركيزة. وبالمثل، قد يؤدي عدم تحديد تشطيب لحامات الفولاذ المقاوم للصدأ إلى فجوة بين مقاومة التآكل المفترضة والحالة التي سُلّمت بها الصومعة.
تتأثر تكاليف الصيانة بإمكانية الوصول وفترات التوقف
تتجاوز تكلفة إصلاح سطح الصومعة ثمن الطلاء أو المعدن البديل. فقد يتطلب العمل الداخلي إفراغ الصومعة وعزلها وتنظيفها وتجهيز وسائل وصول آمنة وتوفير التهوية وتحضير السطح وإجراء فحص قبل إعادة التشغيل. وقد يتطلب الطلاء العضوي أيضًا ظروف تطبيق مضبوطة ووقتًا كافيًا للمعالجة قبل إعادة التعبئة. ويمكن أن تتجاوز تكلفة هذه الأنشطة تكلفة مواد الإصلاح المباشرة.
لذلك، لا يكفي تكرار الإصلاح وحده لتكوين صورة كاملة. فإصلاح موضعي خارجي يسهل الوصول إليه أثناء توقف مجدول يختلف اقتصاديًا عن إصلاح بطانة داخلية يوقف عملية مستمرة. وتزيد المساحات الداخلية الكبيرة وصعوبة الوصول إلى القادوس ومحدودية سعة التخزين الاحتياطية من تبعات عيب الطلاء نفسه.
يلغي الفولاذ المقاوم للصدأ الحاجة إلى تجديد طبقة الطلاء الواقية التقليدية على أسطحه، لكنه يظل بحاجة إلى الفحص والتنظيف. فقد تظل الترسبات والوصلات المتضررة والمخارج المتآكلة والتآكل في المكونات غير المناسبة مشكلات محتملة. كما أن نموذج تكلفة دورة الحياة الذي يفترض انعدام الصيانة تمامًا في إنشاءات الفولاذ المقاوم للصدأ يبالغ في تقدير ميزتها.
ينبغي تقييم فترات التوقف وفقًا لظروف التشغيل الفعلية. فإذا أمكن لصومعة أخرى استقبال المواد الواردة وضمان استمرار إمداد الإنتاج، فقد يؤدي الانقطاع إلى تكاليف مناولة من دون خفض الإنتاج. أما عند غياب السعة الاحتياطية، فقد يقيّد الإصلاح الإنتاج. وينبغي حساب خسارة هامش المساهمة والتخزين لدى جهات خارجية والنقل الإضافي كلٌّ على حدة لتجنب احتساب التبعة نفسها مرتين.
يعتمد أداء التنظيف على التشطيب والهندسة
يُعد الفولاذ المقاوم للصدأ خيارًا جذابًا عندما يتكرر التنظيف الرطب أو يلزم إزالة بقايا المنتج بالكامل. وتعتمد قيمته على مواصفات السطح وتفاصيل التصنيع. فاللحامات الخشنة والحواف البارزة والجيوب التي يتعذر الوصول إليها والمخارج سيئة التصريف تحتفظ بالمواد بصرف النظر عن سبيكة الهيكل. وقد تظل الصومعة المصنوعة من الفولاذ المقاوم للصدأ ذات الهندسة الداخلية الصعبة مكلفة التنظيف.
وتفرض الأسطح المطلية اعتبارات إضافية إذا كان من شأن شظايا الطلاء أو انكشاف الركيزة أو امتصاص البقايا التأثير في جودة المنتج. وينبغي توثيق مدى ملاءمة البطانة للمادة المخزنة وطريقة التنظيف. كما قد يؤدي الفرك العنيف أو استخدام مادة تنظيف غير متوافقة إلى تقصير عمرها الافتراضي، ما يخلق تعارضًا متكررًا بين النظافة وحماية السطح.
ينبغي أن تتوافق افتراضات التنظيف مع العملية. فالصومعة المخصصة لمنتج جاف واحد تختلف في تكاليفها عن وعاء تتغير محتوياته باستمرار ويخضع للتنظيف والتعقيم الرطب. وقد يؤدي إسناد تكلفة التنظيف نفسها إلى الخيارين إلى إخفاء أقوى مبرر لاختيار الفولاذ المقاوم للصدأ، أو إلى إظهار ميزة لن تتحقق أبدًا في التشغيل الفعلي.
بناء المقارنة على التدفقات النقدية لا على العمر الافتراضي المعلن
يحدد نموذج تكلفة دورة الحياة المفيد فترة تقييم وأساسًا موحدًا لخصم النفقات المستقبلية. ويشمل رأس المال المركب والصيانة المخططة وسيناريوهات الإصلاح المعقولة وفروق تكاليف التنظيف وتكاليف الانقطاع وقيمة التخلص أو القيمة المتبقية في نهاية الفترة. ويمكن تضمين التمويل والمعاملة الضريبية عند الاقتضاء، شريطة استخدام افتراضات متسقة للخيارين.
تكلفة دورة الحياة بالقيمة الحالية = تكلفة التركيب + تكاليف التشغيل والإصلاح المخصومة + تكاليف الاستبدال المخصومة − القيمة المتبقية المخصومة.
لا ينبغي أن يحل العمر الافتراضي المعلن محل هذه التدفقات النقدية. فقد تظل الصومعة صالحة للاستخدام الإنشائي بينما تحتاج أسطحها الداخلية إلى تجديد متكرر. وعلى العكس، قد تُحال وعاء سليمة إلى التقاعد مبكرًا بسبب تغيير الموقع للمنتجات أو السعة أو التصميم. فالعمر الاقتصادي والعمر المادي مدخلان منفصلان.
ضعوا لكل بديل سيناريو تشغيل أساسيًا وتغيرات معقولة محتملة. وتتمثل المتغيرات الأكثر فائدة في تلك القادرة على تغيير النتيجة: تكرار الإصلاحات الداخلية، ومدة التوقف، وساعات عمل التنظيف، وشدة التآكل، وموعد الاستبدال. ويكون الاستثمار الإضافي في الفولاذ المقاوم للصدأ مبررًا عندما تتجاوز القيمة الحالية للنفقات التي تم تجنبها هذه الزيادة خلال أفق التشغيل المقصود.
ينبغي تقدير القيمة المتبقية بتحفظ. فقد تكون للخردة المصنوعة من الفولاذ المقاوم للصدأ قيمة محتملة، لكن استردادها يعتمد على تكاليف التفكيك والتلوث والنقل وتحديد السبيكة وظروف السوق المستقبلية. كما تعتمد قيمة إعادة الاستخدام على إمكانية تفكيك الصومعة وتركيبها اقتصاديًا في موقع آخر. ولا ينبغي اعتبار أي منهما مبلغًا مضمونًا للاسترداد.
تحويل الافتراضات غير المؤكدة إلى شروط عروض أسعار قابلة للمقارنة
تربط المقارنة الأقوى للتكاليف كل افتراض رئيسي بمواصفة أو سجل تشغيلي. ويكون سجل الإصلاحات السابقة في ظروف تخزين مماثلة أكثر فائدة من تصريح عام بشأن متانة المادة. وعند عدم توفر هذا السجل، ينبغي أن يعرض التحليل نطاقًا من فترات الإصلاح وتبعات التوقف بدلًا من تقديم توقع دقيق غير مدعوم.
تشمل تفاصيل عروض الأسعار التي تعالج أكبر جوانب عدم اليقين ما يلي:
- تحديد المواد: درجات الفولاذ المقاوم للصدأ، أو الركيزة وأنظمة الطلاء لهيكل الصومعة والقادوس والسقف والوصلات ذات الصلة، مع وصف الحماية الداخلية والخارجية كلٌّ على حدة.
- متطلبات تحضير السطح والتطبيق والفحص والإصلاح في الموقع للفولاذ المطلي. فذكر اسم الطلاء من دون هذه التفاصيل يجعل أداءه بعد التركيب غير مؤكد.
- حالة التصنيع عند التسليم: تشطيب اللحامات والتحكم في التلوث وترتيبات الإحكام ومعالجة الأضرار الناجمة عن النقل أو التركيب.
- إمكانية الوصول لأعمال الصيانة والافتراضات التي تستند إليها أي تقديرات لعمر الخدمة، بما في ذلك خصائص المنتج وطرق التنظيف والتعرض للعوامل البيئية.
ويستحق أيضًا تقييم ترتيب انتقائي للمواد عندما يختلف مستوى التعرض عبر أجزاء الصومعة. إذ يمكن لمكونات التلامس المصنوعة من الفولاذ المقاوم للصدأ أو لبطانة مناسبة قابلة للاستبدال معالجة ظروف موضعية قاسية مع الإبقاء على هيكل من الفولاذ الكربوني في الأجزاء الأخرى. وتتطلب هذه التصاميم وصلات متوافقة ومثبتات مناسبة وخطة صيانة؛ إذ قد تؤدي الواجهات سيئة التصميم إلى تركّز التدهور وإلغاء التوفير المتوقع.
ينبغي أن يظل الخيار النهائي مناسبًا عند إدخال تغييرات معقولة على افتراضات الإصلاح والتشغيل. فإذا أدى تعديل بسيط في مدة التوقف إلى تغيير النتيجة، فمن المفيد مراجعة سعة التخزين الاحتياطية وإمكانية الوصول لأعمال الإصلاح قبل اعتماد مواصفات المواد. وعندما يظل الفولاذ المطلي اقتصاديًا في ظل هذه التغيرات، يكون انخفاض متطلباته الرأسمالية مبررًا جيدًا. أما عندما تهيمن أعمال معالجة الأسطح المتكررة على الحسابات، فتكون للصومعة المصنوعة من الفولاذ المقاوم للصدأ والمحددة مواصفاتها على النحو الصحيح مبررات اقتصادية واضحة.
المنشورات ذات الصلة
- ▶ صوامع تخزين المواد الصلبة السائبة المثبتة بالمسامير مقابل الملحومة: المفاضلات المتعلقة بالتركيب
- ▶ الصوامع المصنوعة من الفولاذ المقاوم للصدأ مقابل الفولاذ المطلي: مقارنة تكاليف دورة الحياة
- ▶ صوامع من الفولاذ المقاوم للصدأ لمساحيق الأغذية: متطلبات التصميم الصحي
- ▶ صوامع الفولاذ المقاوم للصدأ 304 مقابل 316: أي درجة تناسب المواد المخزنة لديك؟
- ▶ تحديد حجم صومعة المواد السائبة الجافة بما يتناسب مع حمولات التسليم واحتياجات الإنتاج
- ▶ كيف يتعامل صومعة المواد السائبة الجافة مع التعبئة الهوائية والتفريغ بالجاذبية
رسالة عبر الإنترنت